在德国,接受银行卡支付对于各类企业的重要性日益凸显,小型企业主亦不例外。无现金支付方式的日益盛行,绝非一时潮流,而是将持续发展的长期趋势。小型企业主需保持市场竞争力,以满足客户的期望。
本文将全面阐述小型企业主需了解的银行卡支付相关事宜,深入探讨接受银行卡支付的优势,并说明如何将其整合到业务中。此外,本文还将介绍相关成本。
本文内容
- 小型企业主如何接受银行卡支付?
- 对于小型企业主而言,银行卡支付有哪些益处?
- 小型企业主是否可以或必须提供银行卡支付?
- 小型企业主接受银行卡支付需要承担哪些成本?
小型企业主如何接受银行卡支付?
小型企业主若要接受银行卡支付,必须满足若干技术、组织和法律方面的要求。
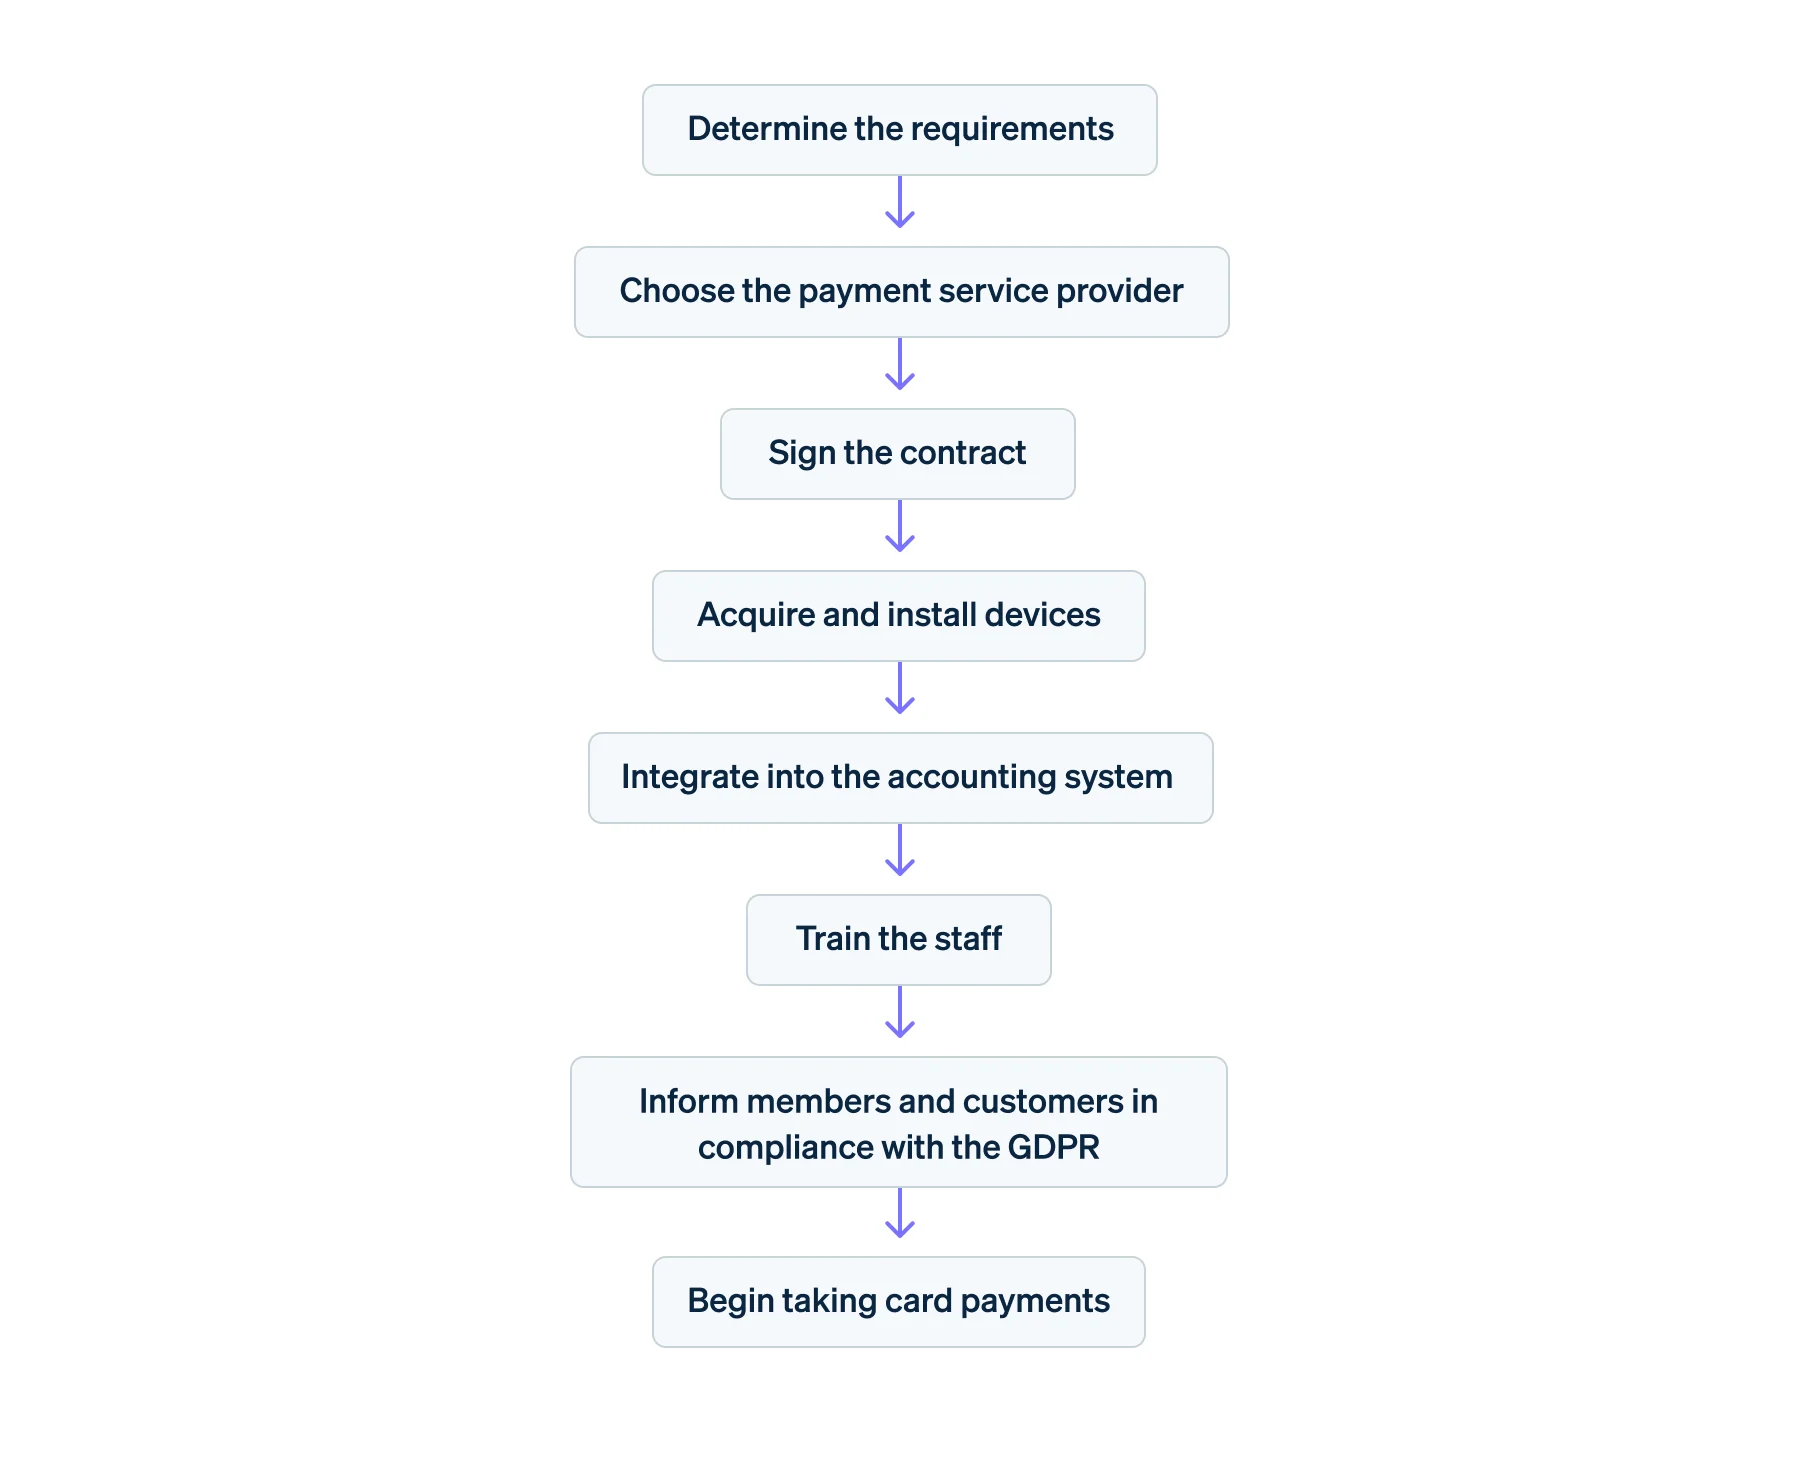
首先,必须选定一家支付服务商。银行或诸如 Stripe 等专业公司,可提供银行卡支付处理等支付服务。企业主需开设商户账户,并签订合同以明确支付服务的条件与费用。
借助 Stripe Terminal,小型企业主即可实现 POS 终端收款。接下来,他们需要准备所需的硬件设备,例如预认证的 S700 读卡器或 BBPOS WisePad 3 等移动设备。不过,也可以使用现有的 iPhone 或 Android 智能手机,配合 Stripe 的 Tap to Pay 服务收款。
无论选择哪种银行卡支付系统,都应确保现场具备稳定的互联网连接,这是在 POS 终端接受银行卡支付的关键。此外,还应了解如何将银行卡支付整合到会计软件中。
专为小型企业主设计的读卡器,操作简便且几乎无需维护。然而,对所有负责支付处理的人员进行适当培训仍至关重要。这将有助于最大限度地减少操作失误,确保支付流程的顺畅无阻。以往仅接受现金支付的小型企业主,常会在 POS 终端张贴“不接受银行卡支付”的标识。而一旦选定的银行卡支付系统投入运营,便可将这些标识替换为“现已支持银行卡支付”等标识信息。
在引入银行卡支付后,应及时告知客户这一新的支付选项。若作为一个小型企业主,您通常通过时事通讯等其他方式通知客户,则也应利用这些渠道宣布新的支付方式。
对于小型企业主而言,接受银行卡支付还需满足一定的法律要求。了解影响业务的法律要求非常重要,例如与税法、《支付服务监管法》(Payment Services Supervision Act) (ZAG) 和《反洗钱法》(Money Laundering Act) (GwG) 有关的法律要求。鉴于银行卡支付涉及个人数据的处理,因此必须严格遵守欧盟《通用数据保护条例》(GDPR) 的相关规定。这些法规还规定,必须向客户告知数据处理的类型与目的(详见 GDPR 第 13 条)。例如,此类信息可通过收银台处的标识或告示进行传达。
如需了解更多信息,请参阅我们关于小型企业如何接受信用卡支付和无读卡器情况下如何接受信用卡支付的相关文章。
流程图:小型企业主如何实施银行卡支付
对于小型企业主而言,银行卡支付有哪些益处?
虽然并非强制要求,但小型企业主仍应考虑将银行卡支付作为一种支付方式。这具有诸多益处:
- 提升客户满意度:银行卡支付快捷且便利,正因如此,许多人更倾向于使用借记卡或信用卡支付,而非现金支付。2023 年,德国的银行卡支付额已差不多占零售总额的 62%,而 2013 年这一比例约为 42%。如今,大多数客户都期望能够使用银行卡支付,若无法提供这一选项,他们可能会心生不满。相反,提供银行卡支付能够提升客户满意度与忠诚度,特别是加快支付处理速度可最大限度地减少排队等候时间,提升服务品质。现代的银行卡支付终端还支持客户使用借记卡、信用卡以及移动钱包等多种支付方式。
- 促进营业额增长:多项关于金钱心理学和支付行为的研究表明,人们认为使用银行卡支付相较于现金支付,在消费时的“心理痛感”更低。这是因为,使用银行卡支付时,购物者往往更关注产品本身,而使用现金支付时,他们则更关注成本支出。与现金支付相比,银行卡支付更为抽象,客户对金钱实际流失的感受相对较弱。因此,当客户可以选择银行卡支付时,他们往往更愿意消费,并且常常愿意接受更高的价格。接受银行卡支付能够激发客户的购买意愿,进而增加小型企业主的销售额。
- 增强安全保障:对于小型企业主而言,减少店内现金存放量意味着提升了安全性,降低了被盗和被抢的风险。银行卡支付还杜绝了收到假钞的可能性。对于客户而言,在小型企业主处使用银行卡支付同样具有安全优势:若无需携带现金,便不会面临现金丢失或被盗的风险。
- 简化账务处理:银行卡支付会自动生成记录,从而减少了小型企业主的手工操作环节。这使得会计工作更加高效、快捷,且出错率更低。诸如 Stripe 等支付服务商还提供了与常用会计程序的接口。这能够实现无缝集成,并快速导入交易数据。这些已结构化的数据可用于生成财务报告和准备纳税申报表。
- 优化财务规划:与现金存款相比,电子支付通常能更快地存入公司银行账户,这有助于提高资金流动性,使财务规划更加得心应手。此外,银行卡支付可随时进行透明化追踪,并可用于详细分析。
- 提升品牌形象:接受银行卡支付有助于小型企业主将企业塑造为现代、专业且以客户为中心的形象,从而提升企业形象。作为一种现代支付方式,银行卡支付对公众认知具有直接影响。在当今的数字时代,仅接受现金支付的企业可能会被视为落后于时代潮流,尤其是对年轻客户群体而言。
如需深入了解银行卡支付对企业和客户的潜在益处,请参阅我们关于无现金支付的文章。
小型企业主是否可以或必须提供银行卡支付?
在德国,法律并未强制要求小型企业主必须通过 girocard 或信用卡提供银行卡支付选项。是否接受银行卡支付,完全由企业主自行决定。反之,这也意味着小型企业主通常可以允许客户在购买产品时使用银行卡进行支付。
小型企业主接受银行卡支付需要承担哪些成本?
小型企业主应事先对实施银行卡支付所需承担的成本进行细致评估。同时,他们还应明确支付服务的具体需求及覆盖范围。小型企业主应首先决定,是选择利用自己的智能手机,通过 Tap to Pay 来接受支付,还是购买独立的读卡器设备。
读卡器设备价格合理,仅需数十至数百的金额即可购得。此外,每笔交易还将产生少量费用。如需了解更多信息,请参阅我们的定价概览页面。
本文中的内容仅供一般信息和教育目的,不应被解释为法律或税务建议。Stripe 不保证或担保文章中信息的准确性、完整性、充分性或时效性。您应该寻求在您的司法管辖区获得执业许可的合格律师或会计师的建议,以就您的特定情况提供建议。